Cầm xe ô tô vay ngân hàng là gì?
Cầm xe ô tô vay ngân hàng thường bao hàm hai nhu cầu hoàn toàn khác biệt tùy thuộc vào tình trạng pháp lý hiện tại của chiếc xe. Việc phân biệt rõ ràng hình thức cầm xe ô tô sẽ giúp bạn chọn đúng dịch vụ mình cần:
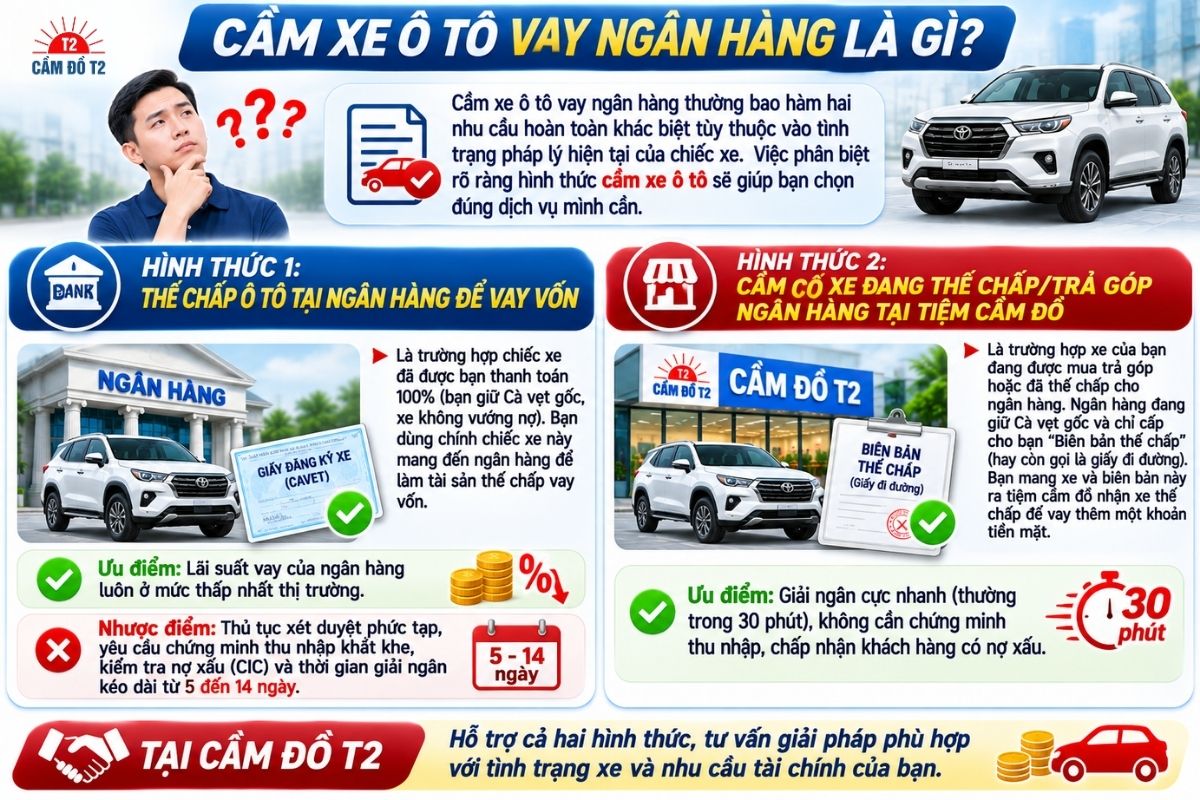
Hình thức 1: Thế chấp ô tô tại ngân hàng để vay vốn
Đây là trường hợp chiếc xe đã được bạn thanh toán 100% (bạn giữ Cà vẹt gốc, xe không vướng nợ). Bạn dùng chính chiếc xe này mang đến ngân hàng để làm tài sản thế chấp vay vốn.
- Ưu điểm: Lãi suất vay của ngân hàng luôn ở mức thấp nhất thị trường.
- Nhược điểm: Thủ tục xét duyệt phức tạp, yêu cầu chứng minh thu nhập khắt khe, kiểm tra nợ xấu (CIC) và thời gian giải ngân kéo dài từ 5 đến 14 ngày.
Hình thức 2: Cầm cố xe đang thế chấp/trả góp ngân hàng tại tiệm cầm đồ
Cầm xe ô tô vay ngân hàng hay cầm xe ô tô trả góp ngân hàng là trường hợp xe của bạn đang được mua trả góp hoặc đã thế chấp cho ngân hàng. Phía ngân hàng đang giữ Cà vẹt gốc và chỉ cấp cho bạn "Biên bản thế chấp" (hay còn gọi là giấy đi đường). Khi cần tiền gấp, bạn mang xe và biên bản này ra tiệm cầm đồ nhận xe thế chấp để vay thêm một khoản tiền mặt.
- Ưu điểm: Giải ngân cực nhanh (thường trong 30 phút), không cần chứng minh thu nhập, chấp nhận khách hàng có nợ xấu.
>> Xem thêm bài liên quan:
So sánh vay ngân hàng và cầm đồ xe ô tô
Để dễ dàng đưa ra quyết định, bạn có thể tham khảo bảng so sánh chi tiết giữa hai hình thức tài chính này:
|
Tiêu chí |
Cầm xe ô tô tại Tiệm cầm đồ (Cầm Đồ T2) |
|
|
Thời gian giải ngân |
5 - 14 ngày làm việc. |
30 - 45 phút nhận tiền ngay. |
|
Thủ tục, Giấy tờ |
Phức tạp (Cần hợp đồng lao động, sao kê lương, phương án kinh doanh). |
Đơn giản (Chỉ cần CMND/CCCD, biên bản ngân hàng, giấy đăng kiểm). |
|
Kiểm tra nợ xấu (CIC) |
Từ chối 100% nếu có nợ xấu từ nhóm 2 trở lên. |
Hỗ trợ 100% kể cả khách hàng đang có nợ xấu. |
|
Lãi suất |
Thấp (Khoảng 0.8% - 1.2%/tháng). |
Cao hơn ngân hàng nhưng linh hoạt theo tháng/ngày (2% - 4%/tháng). |
|
Tình trạng xe hỗ trợ |
Chỉ nhận xe có cà vẹt gốc, không nợ nần. |
Nhận xe đang vay trả góp, xe thế chấp ngân hàng. |
Kết luận: Nếu bạn có kế hoạch tài chính dài hạn và hồ sơ sạch, hãy chọn ngân hàng. Nhưng nếu bạn cần tiền gấp trong ngày để chớp thời cơ kinh doanh hoặc xử lý biến cố, dịch vụ cầm xe ô tô đang thế chấp ngân hàng là lựa chọn duy nhất và tối ưu nhất.
Điều kiện và thủ tục cầm xe ô tô đang vay ngân hàng
Để quá trình định giá và giải ngân cầm đồ diễn ra nhanh chóng, bạn cần nắm rõ các điều kiện và chuẩn bị sẵn sàng hồ sơ.
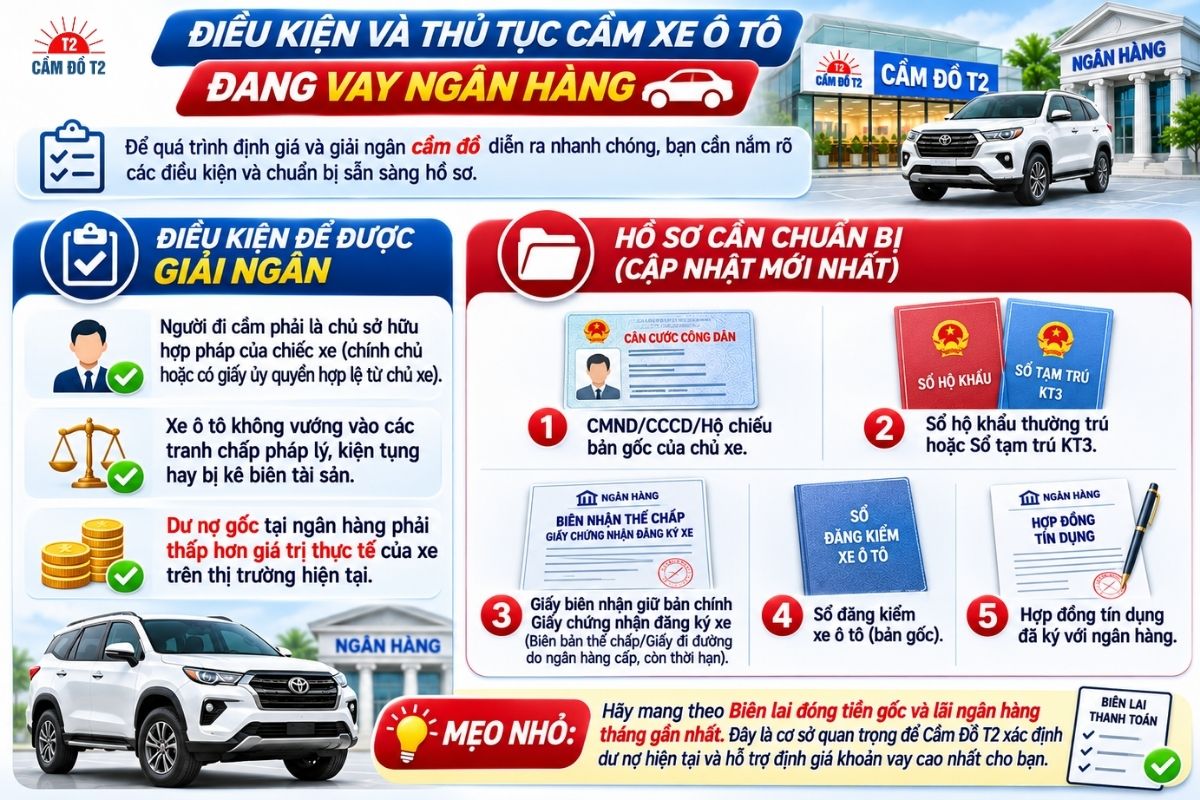
Điều kiện để được giải ngân
- Người đi cầm phải là chủ sở hữu hợp pháp của chiếc xe (chính chủ hoặc có giấy ủy quyền hợp lệ từ chủ xe).
- Xe ô tô không vướng vào các tranh chấp pháp lý, kiện tụng hay bị kê biên tài sản.
- Dư nợ gốc tại ngân hàng phải thấp hơn giá trị thực tế của xe trên thị trường hiện tại.
Hồ sơ cần chuẩn bị (cập nhật mới nhất)
- Chứng minh nhân dân (CMND) / Căn cước công dân (CCCD) / Hộ chiếu bản gốc của chủ xe.
- Sổ hộ khẩu thường trú hoặc Sổ tạm trú KT3.
- Giấy biên nhận giữ bản chính Giấy chứng nhận đăng ký xe (Biên bản thế chấp/Giấy đi đường do ngân hàng cấp, còn thời hạn).
- Sổ đăng kiểm xe ô tô (bản gốc).
- Hợp đồng tín dụng đã ký với ngân hàng.
Mẹo nhỏ: Hãy mang theo Biên lai đóng tiền gốc và lãi ngân hàng tháng gần nhất. Đây là cơ sở quan trọng để Cầm Đồ T2 xác định dư nợ hiện tại và hỗ trợ định giá khoản vay cao nhất cho bạn.
Lãi suất và hạn mức định giá khi cầm xe đang thế chấp ngân hàng
Đây là hai yếu tố được quan tâm hàng đầu nhưng nhiều đơn vị thường mập mờ. Tại Cầm Đồ T2, mọi con số lãi suất cầm đồ và biểu phí đều được minh bạch bằng công thức rõ ràng.
Hạn mức cầm được bao nhiêu tiền?
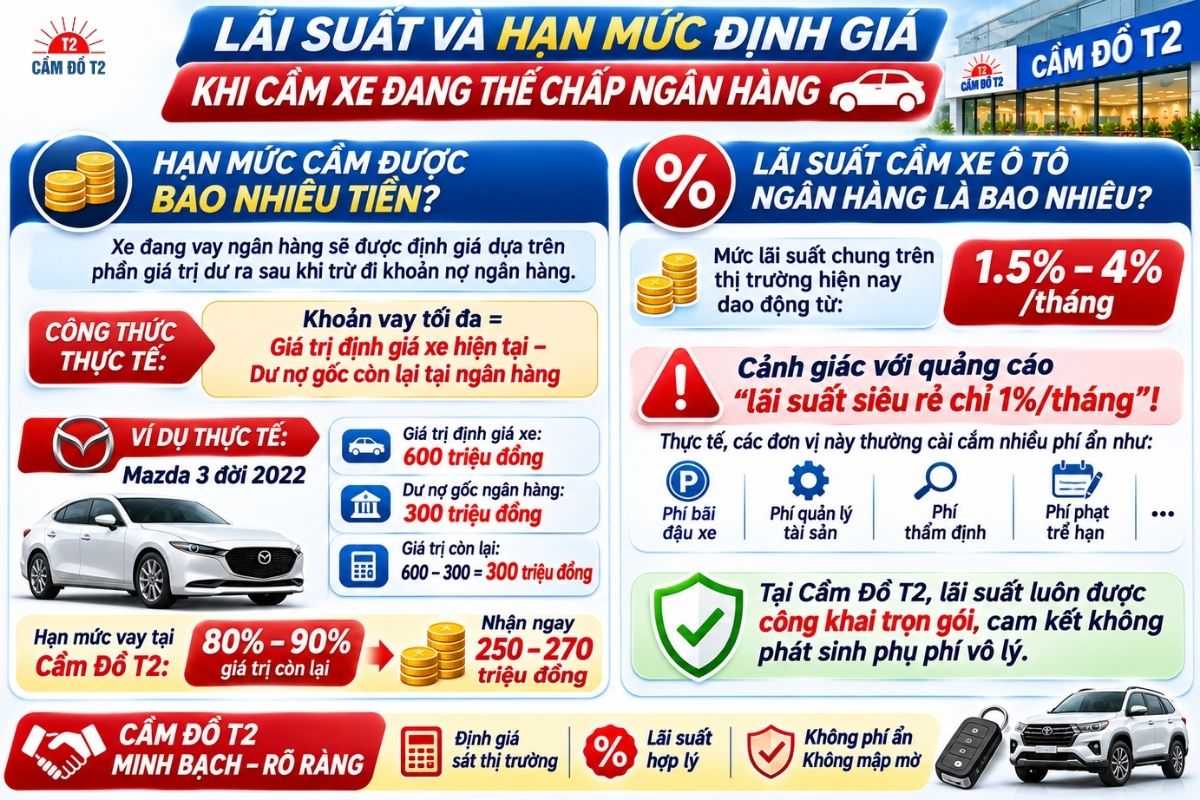
Khác với xe có cà vẹt gốc, xe đang vay ngân hàng sẽ được định giá dựa trên phần giá trị dư ra sau khi trừ đi khoản nợ ngân hàng.
- Công thức thực tế:Khoản vay tối đa = (Giá trị định giá xe hiện tại) - (Dư nợ gốc còn lại tại ngân hàng)
Ví dụ thực tế: Bạn đang sở hữu chiếc Mazda 3 đời 2022.
- Thẩm định viên của T2 định giá chiếc xe trên thị trường hiện tại là 600 triệu đồng.
- Kiểm tra hồ sơ, bạn còn nợ gốc ngân hàng là 300 triệu đồng.
- => Giá trị còn lại của xe: 600 - 300 = 300 triệu đồng.
- Tại Cầm Đồ T2, bạn có thể được hỗ trợ vay lên đến 80% - 90% giá trị còn lại, tức là bạn sẽ nhận tay từ 250 triệu đến 270 triệu đồng.
Lãi suất cầm xe ô tô ngân hàng là bao nhiêu?
Mức lãi suất chung trên thị trường hiện nay dao động từ 1.5% đến 4%/tháng. Bạn cần đặc biệt cảnh giác với những quảng cáo "lãi suất siêu rẻ chỉ 1%/tháng". Thực tế, các đơn vị này thường cài cắm hàng loạt các loại "phí ẩn" khổng lồ như: phí bãi đậu xe, phí quản lý tài sản, phí thẩm định, phí phạt trễ hạn,... Tính tổng lại, số tiền bạn phải trả mỗi tháng sẽ cao hơn rất nhiều. Tại Cầm Đồ T2, lãi suất luôn được công khai trọn gói, cam kết không phát sinh phụ phí vô lý.
Những rủi ro khi cầm xe ô tô vay ngân hàng và cách phòng tránh
Dù là giải pháp xoay vốn tuyệt vời, nhưng nếu thiếu kinh nghiệm và chọn sai đối tác, bạn có thể đối mặt với nhiều rủi ro:
- Rủi ro gánh "Lãi chồng lãi": Khi cầm xe thế chấp, bạn sẽ phải đồng thời trả lãi cho tiệm cầm đồ và duy trì việc đóng gốc/lãi hàng tháng cho ngân hàng. Cách phòng tránh: Chỉ nên sử dụng dịch vụ này như một đòn bẩy tài chính ngắn hạn (1 - 3 tháng) khi bạn chắc chắn có dòng tiền về để tất toán.
- Rủi ro từ các cơ sở "chui", thiếu uy tín: Nhiều tiệm cầm đồ nhỏ lẻ không có bãi giữ xe đạt chuẩn, phơi xe ngoài mưa nắng làm hao mòn tài sản. Tệ hơn, có nơi tự ý mang xe của khách đi cho thuê hoặc "luộc" phụ tùng. Cách phòng tránh: Yêu cầu chốt công tơ mét, niêm phong toàn bộ cửa xe, nắp capo và chìa khóa trước sự chứng kiến của cả 2 bên.
- Rủi ro pháp lý với ngân hàng: Nếu bạn mất khả năng đóng tiền ngân hàng trong thời gian cầm xe, ngân hàng có quyền khởi kiện và yêu cầu thu hồi tài sản.
Quy trình cầm xe ô tô vay ngân hàng chuẩn tại Cầm Đồ T2
Nhằm mang lại trải nghiệm chuyên nghiệp và tiết kiệm thời gian nhất, Cầm Đồ T2 áp dụng quy trình thủ tục cầm xe ô tô gồm 5 bước khép kín:
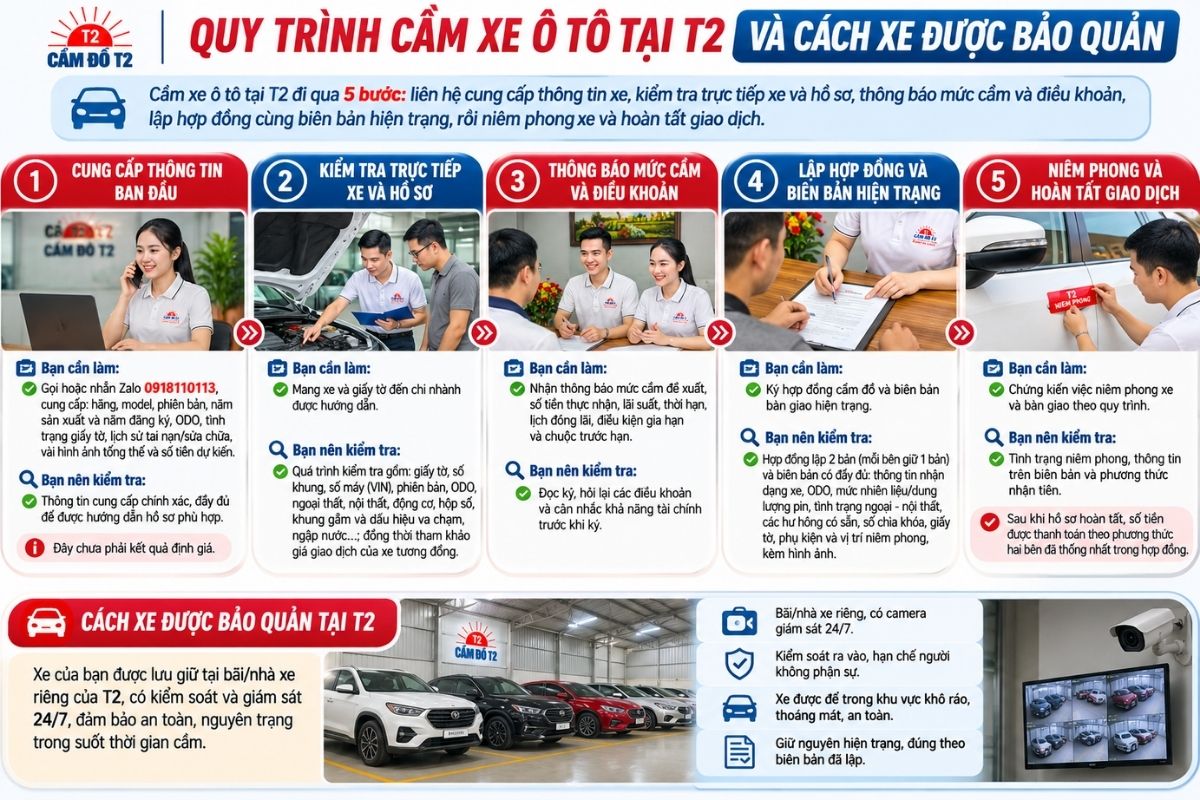
- Bước 1 - Tiếp nhận & Tư vấn miễn phí: Khách hàng liên hệ qua Hotline hoặc Zalo. Chuyên viên sẽ hỏi sơ bộ về dòng xe, đời xe, dư nợ để báo khung giá tham khảo.
- Bước 2 - Thẩm định trực tiếp: Khách hàng lái xe đến bãi của T2. Chuyên gia sẽ kiểm tra tình trạng nội/ngoại thất, máy móc và hồ sơ pháp lý (giấy đi đường, dư nợ ngân hàng).
- Bước 3 - Chốt hạn mức & Lãi suất: Dựa trên định giá, T2 đưa ra hạn mức vay tối đa và mức lãi suất cụ thể. Hai bên thống nhất các điều khoản trong hợp đồng.
- Bước 4 - Niêm phong & Lưu bãi: Tiến hành ghi nhận số Kilomet, niêm phong toàn bộ xe và chìa khóa bằng tem chuyên dụng có chữ ký của khách hàng. Xe được đưa vào kho bãi an toàn.
- Bước 5 - Giải ngân: Tiền mặt hoặc chuyển khoản ngay lập tức vào tài khoản của khách hàng chỉ trong vòng 30 phút.
Vì sao nên chọn Cầm Đồ T2 để cầm xe ô tô vay ngân hàng?
Giữa hàng trăm cơ sở tài chính tại TP.HCM và các tỉnh lân cận, Cầm Đồ T2 tự hào là bến đỗ an toàn, tin cậy cho hàng ngàn khách hàng có nhu cầu cầm đồ xe ô tô với những thế mạnh vượt trội:
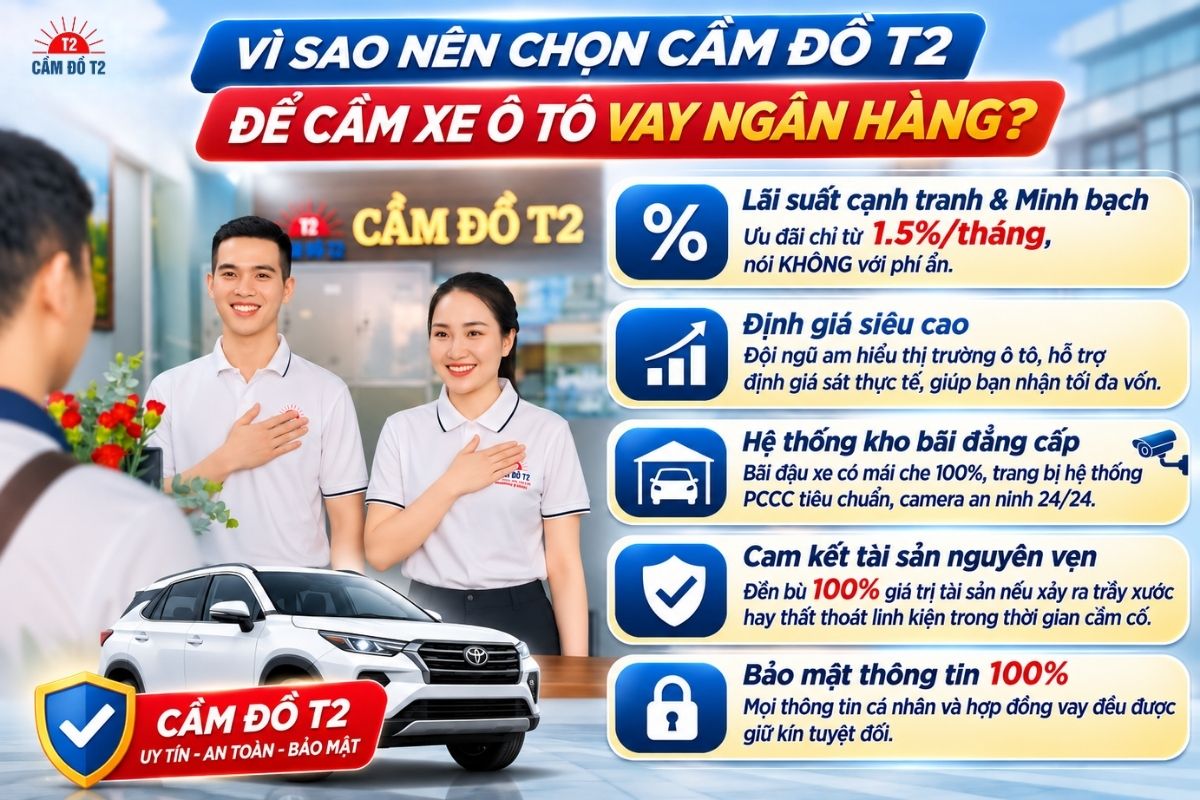
- Lãi suất cạnh tranh & Minh bạch: Cam kết mức lãi suất ưu đãi chỉ từ 1.5%/tháng, nói KHÔNG với các chiêu trò phí ẩn.
- Định giá siêu cao: Đội ngũ kiểm định viên am hiểu thị trường ô tô, hỗ trợ định giá sát nhất với giá trị thực tế để khách hàng nhận được tối đa nguồn vốn.
- Hệ thống kho bãi đẳng cấp: Xe của bạn được bảo quản tại bãi đậu xe có mái che 100%, trang bị hệ thống PCCC tiêu chuẩn, camera an ninh giám sát 24/24, tuyệt đối không bị xuống cấp do thời tiết.
- Cam kết tài sản nguyên vẹn: T2 đền bù 100% giá trị tài sản nếu xảy ra tình trạng trầy xước hay thất thoát linh kiện trong thời gian cầm cố.
- Bảo mật thông tin 100%: Mọi thông tin cá nhân và hợp đồng vay của khách hàng đều được giữ kín tuyệt đối.
Thông tin liên hệ Cầm Đồ T2:
- Địa chỉ:
- Hotline: 0918110113
- Zalo Cầm Đồ T2: https://zalo.me/0918110113
- Website: https://camdot2.com/
- Giờ làm việc: 8:30 - 20:30 (Tất cả các ngày trong tuần)
Xem các dịch vụ cầm xe ô tô tại Cầm Đồ T2: